クレジットカード現金化は、ショッピング枠で決済した金額より少ない現金を先に受け取り、あとで決済額の全額をカード会社に払う仕組みです。
この記事は、現金化という言葉を見かけて、お金がどこからどこへ動くのかを知りたい人に向けて書いています。
買取方式とキャッシュバック方式の違い、換金率から受取額が決まる流れ、キャッシング枠との違いを、公的機関とカード会社の公表資料をもとに整理しました。
あわせて、現金化がカード会社の会員規約で禁止されている取引であることも説明します[1]。
運営者:DEGAWA(クレカ現金化のリアルな優良店)
こんにちは、管理人のDEGAWAです。
この記事では、日本クレジット協会や金融庁、カード会社が公表している資料を読み比べ、現金化でお金が動く順番と受取額の決まり方を表にまとめました。
クレジットカード現金化の仕組みとは
クレジットカード現金化とは、本来は買い物の後払いに使うショッピング枠を、現金を手に入れる目的で使うことを指します[1]。
カードには、現金を借りるためのキャッシング枠と、商品やサービスの代金を後払いにするショッピング枠があります。
現金化はこのうちショッピング枠を使うため、カード会社から見ると「商品の購入」として決済されます。
決済した代金は、ふだんの買い物と同じように、カードの利用代金として後日請求されます[1]。
カードで現行の紙幣や硬貨を購入することも、ショッピング枠の現金化にあたるとされています[1][2]。
オークションサイトなどを通じて紙幣を買う行為についても、カード会社は禁止していると案内しています[3]。
カード会社は換金を目的としたカード利用を認めておらず、そのことは会員規約に記載されています。[1]
クレジットカード現金化の2つの方式|買取方式とキャッシュバック方式
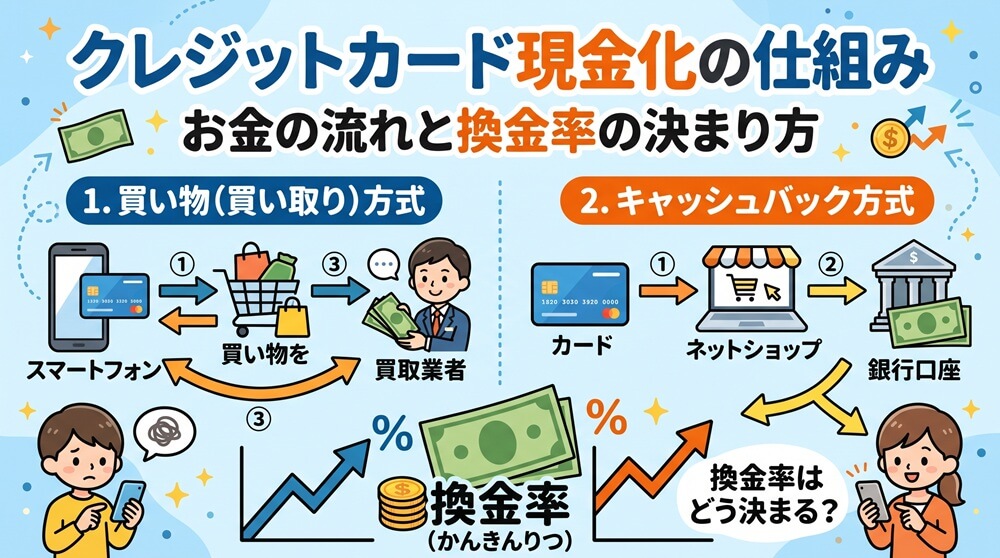
現金化の手口は、自治体の消費生活センターの資料などで、買取方式とキャッシュバック方式の2つに分けて説明されています[4]。
どちらもカードで何かを買うところから始まり、違うのは現金がどこから出てくるかという点です。
買取方式
買取方式は、ブランド品や家電のように換金しやすい商品をカードで購入し、その商品を業者に買い取ってもらう方法です[2]。
業者は手数料を差し引いた金額で買い取るので、受け取る現金は商品の購入額を下回ります[2]。
三菱UFJ銀行は、50万円で購入させた商品を、手数料2割を引いた40万円ですぐに買い取る事例を紹介しています[3]。
キャッシュバック方式
こちらは、業者が自分の店で売っている商品をカードで購入し、購入の特典という名目で現金を受け取る方法です[2]。
楽天カードは、ほとんど価値のない品物を購入させ、手数料を引いた金額をキャッシュバックする手口として説明しています[2]。
ゆうちょ銀行の注意喚起では、そうした品物の例としてビー玉やCD-ROMが挙げられています[5]。
品物自体にはほぼ価値がないため、利用者の手元で意味を持つのは振り込まれた現金だけです。
2つの方式の違いを表に整理しました。
| 項目 | 買取方式 | キャッシュバック方式 |
|---|---|---|
| 購入する物 | 換金しやすい商品 (ブランド品・家電など) | 業者が販売する商品 (価値がほとんどない物の例あり) |
| 現金の出どころ | 業者が商品を買い取った代金 | 購入特典としてのキャッシュバック |
| 業者の取り分 | 購入額と買取額の差 | 購入額とキャッシュバック額の差 |
| 商品の行き先 | 業者に渡る | 利用者の手元に残る |
| カード会社への支払い | 決済額の全額 | 決済額の全額 |
| 会員規約での扱い | 換金目的の利用として禁止 | 換金目的の利用として禁止 |
(出典:日本クレジット協会、楽天カード、ゆうちょ銀行、三菱UFJ銀行の公表資料/2026年10月時点)
金融庁は違法な金融業者の手口の一つとして、融資の条件にカードで商品を次々と買わせ、定価より安く買い取る「買取屋」を挙げています[6]。
同じページでは、代金後払いで買わせた商品をきっかけに金銭を渡す「後払い現金化」や、買取りを装って先にお金を渡す「先払い買取現金化」にも注意を促しています[6]。
これらはクレジットカードを前提としない手口ですが、いずれも金融庁が「違法な金融業者」の手口として注意を呼びかけています[6]。
DEGAWA広告では「買取」なのか「キャッシュバック」なのか、はっきり書かれていないことも少なくありません。
方式の名前で判断するより、いくら決済していくら振り込まれるのかという2つの金額を並べるほうが、取引の中身をつかみやすいです。
クレジットカード現金化でお金が動く流れ
現金化には、利用者・業者・カード会社の3者が関わります。
申し込みから支払日の請求までを、3者それぞれの動きに分けて並べると次のようになります。
| 段階 | 利用者 | 業者 | カード会社 |
|---|---|---|---|
| 1.申し込み | 業者に申し込む | 購入する商品と振込額を示す | 関与しない |
| 2.カード決済 | 指定された商品をカードで購入する | キャッシュバック方式では自ら販売者になる | 通常の買い物として利用代金を計上する |
| 3.現金の受け取り | 手数料を引いた金額が振り込まれる | 買取代金やキャッシュバックの名目で送金する | 関与しない |
| 4.支払日の請求 | 決済額の全額を支払う | 決済額と送金額の差が手元に残る | 決済額の全額を請求する |
(出典:日本クレジット協会、楽天カード、埼玉県の公表資料をもとに作成/2026年10月時点)
表の2と4を見比べると、換金率が100%を下回るかぎり、利用者がカード会社に払う金額は、3で受け取った現金より大きくなります。
埼玉県の資料には、50万円の融資が受けられると案内され、手数料8万円を引いた42万円が振り込まれたという相談事例が載っています[7]。
資料の図では、この差額の8万円が業者のもうけとして示されています[7]。
警察庁の警察白書でも、商品代金と払い戻した金額の差額を「利息相当分の利益」として受け取っていた事件が取り上げられています[8]。
受け取った現金より多い金額をカード会社に支払うことになる点は、どちらの方式でも変わりません。[2]
クレジットカード現金化の換金率の決まり方と実際に受け取れる金額
表示換金率から手数料などが引かれる仕組み
換金率は、カードで決済した金額のうち、何割が現金として手元に戻るかを表す割合です。
受取額は「決済額×換金率」で求められ、残りの部分が業者の手数料になります。
三菱UFJ銀行の事例は決済額50万円に対して受取額40万円なので、換金率に直すと80%です[3]。
埼玉県の相談事例は50万円に対して42万円の振り込みで、こちらは84%にあたります[7]。
換金率を決めるのは業者で、買取方式なら買取価格、キャッシュバック方式ならキャッシュバック額をいくらに設定するかで変わります。
広告や案内に換金率が書かれていても、自分の決済額で実際にいくら振り込まれるのかは、金額で確かめないと分かりません。
比べるべきなのは換金率の数字そのものより、決済額と振込額の差額です。
10万円・30万円での受取額の試算表
下の表は、換金率を仮に90%と80%に置いて計算した例です。
実在する業者の条件ではなく、計算の仕組みを示すための数字です。
| 決済額 | 仮の換金率 | 受け取る現金 | カード会社への支払額 | 差額 |
|---|---|---|---|---|
| 10万円 | 90% | 9万円 | 10万円 | 1万円 |
| 10万円 | 80% | 8万円 | 10万円 | 2万円 |
| 30万円 | 90% | 27万円 | 30万円 | 3万円 |
| 30万円 | 80% | 24万円 | 30万円 | 6万円 |
(換金率は計算例のための仮の数値です。支払額は一括払いで計算)
同じ換金率でも、決済額が大きくなるほど差額の金額は増えていきます。
30万円を換金率80%で現金化すると、24万円を受け取るために6万円を上乗せして払う計算です。
年利に直すといくらになるか
差額の負担を借入れの金利と比べたいときは、1年あたりの割合に置き換えると比べやすくなります。
計算式は「差額÷受け取った現金×365÷支払日までの日数」で、ここでは単純な年率の目安として使います。
| 条件 | 計算式 | 年率の目安 |
|---|---|---|
| 10万円を換金率90%で現金化し、30日後に支払う | 1万円÷9万円×365÷30 | 約135% |
| 10万円を換金率80%で現金化し、30日後に支払う | 2万円÷8万円×365÷30 | 約304% |
| 10万円を換金率90%で現金化し、60日後に支払う | 1万円÷9万円×365÷60 | 約68% |
(換金率と日数は計算例のための仮の数値です)
利息制限法は、元本10万円未満の貸付けの利息の上限を年20%、10万円以上100万円未満を年18%と定めています[9]。
金融庁も、出資法で定める上限金利は年20%で、これを超える利息は罰則の対象になると案内しています[6]。
現金化は形のうえでは商品の売買なので、この上限がそのまま当てはめられるわけではありませんが、負担の重さを測る物差しにはなります。
警察白書の事件では、売買を装った取引が実質的な金銭の貸付けにあたるとして、出資法違反(脱法行為)で逮捕に至っています[8]。
DEGAWA年率の目安は、決済してから支払日までの日数が短いほど高くなります。
カードの締め日の直前に決済すると支払日が早く来るので、同じ換金率でも負担の割合は上がる計算です。
キャッシング枠とクレジットカード現金化の仕組みの違い
カードで現金を用意する手段には、カード会社が提供するキャッシング枠もあります。
同じ1枚のカードを使っても、キャッシングと現金化では取引の性質が根本から異なります。
| 項目 | キャッシング枠 | ショッピング枠の現金化 |
|---|---|---|
| 使う枠 | キャッシング枠 | ショッピング枠 |
| 取引の形 | カード会社からお金を借りる (金銭の貸付け) | 商品の売買を装って現金を受け取る |
| 費用 | 利息 (利息制限法の上限の範囲内) | 業者が決める手数料 (決済額と受取額の差) |
| 返す金額 | 借りた額+利息 | 決済額の全額 |
| 取引の相手 | カード会社 | 業者とカード会社 |
| 業者に渡す情報 | なし | カード番号や個人情報を求められることがある |
| 会員規約での扱い | カード会社が提供する正規の機能 | 換金目的の利用として禁止 |
(出典:日本クレジット協会、利息制限法(e-Gov法令検索)/2026年10月時点)
キャッシングにも利息はかかりますが、利率の上限は利息制限法で決められています[9]。
現金化では業者が間に入るため、その取り分がまるごと利用者の負担に上乗せされる構造です。
現金化した分を分割払い・リボ払いで返すとどうなるか
ここまでの試算は、カード会社への支払いを一括払いにした場合の計算です。
決済を分割払いやリボ払いにすると、業者に引かれた差額に加えて、カード会社への手数料も払うことになります。
埼玉県の資料も、リボ払いや分割払いにすると手数料がかかり、返済に追われてしまうと注意を呼びかけています[7]。
支払いを先へ延ばすほど1回の支払額は小さくなりますが、支払総額は大きくなります。
現金は一度にまとまって手元に入る一方、支払いは何か月も続くため、その間に別の出費が重なると返済の見通しが立てにくくなります。
DEGAWAリボ払いは毎月の支払額がほぼ一定なので、残高が増えても負担の変化に気づきにくい支払い方です。
リボ残高と手数料の合計は、カード会社の会員ページで定期的に確かめておくと状況をつかみやすくなります。
クレジットカード現金化の仕組みから見えるリスク
ここまで見てきたお金の流れを踏まえると、現金化には次のようなリスクがあります。
換金目的のカード利用は会員規約違反にあたり、カードの利用停止や強制退会の対象になるとされています[1]。
規約違反とされた場合は、残金の一括請求を受けるおそれもあります[1]。
分割払いやリボ払いにしていた残高も含めて、まとめて支払いを求められる可能性がある点には注意が必要です。
業者にカード番号や個人情報を伝えると、それらが悪用されるおそれがあります[1]。
宮城県消費生活センターの資料は、現金化に使ったカードが利用停止になったり、詐欺罪などに問われたりする可能性があると説明しています[4]。
返済が難しくなって自己破産を申し立てるときにも、現金化が影響するおそれがあります。
破産法は、破産手続の開始を遅らせる目的で、信用取引で買った商品を著しく不利益な条件で処分したことを、免責を許可しない事由の一つとして定めています[10]。
現金化がこれに当たるかどうかは個別の事情で判断されるため、返済に不安があるなら早めに弁護士や公的な相談窓口に相談してください。
現金化で一時的に手元の現金が増えても、カード会社への支払いは受け取った額を上回るため、資金不足そのものは解消されません。[2]
クレジットカード現金化以外にお金を用意する方法
急いで現金が必要なときは、規約や法律の範囲で使える方法から順に検討するのが現実的です。
| 方法 | 内容 |
|---|---|
| カードのキャッシング枠 | カード会社が提供する借入れ。金利は利息制限法の上限の範囲内 |
| カードローン | 銀行や貸金業者からの借入れ。貸金業者は財務局または都道府県の登録が必要 |
| 生活福祉資金貸付制度 | 厚生労働省の貸付制度。窓口はお住まいの地域の社会福祉協議会 |
| 消費者ホットライン188 | 身近な消費生活センターなどの相談窓口を案内する電話番号 |
(出典:利息制限法(e-Gov法令検索)、金融庁、厚生労働省、消費者庁/2026年10月時点)
金融庁は、借入れの前に相手の業者が登録を受けているかを確認するよう呼びかけています[6]。
生活費の不足が続いているなら、厚生労働省の生活福祉資金貸付制度も選択肢に入ります[11]。
相談先はお住まいの地域の社会福祉協議会で、制度について問い合わせられるコールセンターも設けられています[11]。
現金化の勧誘や業者とのトラブルで困ったときは、消費者ホットライン188に電話すると、近くの消費生活センターなどを案内してもらえます[12]。
返済の見通しが立たない場合は、借入れを増やす前に、こうした窓口や弁護士へ相談することを考えてみてください。
よくある質問
クレジットカード現金化の仕組みを簡単に言うと?
ショッピング枠で商品を決済し、決済額より少ない現金を業者から受け取る取引です。
決済した金額は、後日その全額をカード会社に支払います。
買取方式とキャッシュバック方式で、カード会社への支払額は変わりますか?
どちらの方式でも、カード会社に支払うのは決済した金額の全額です。
方式によって変わるのは、業者から現金が渡される名目と、商品が手元に残るかどうかです。
換金率90%なら、負担は1割だけですか?
決済額に対する差額は1割ですが、30日後に支払う場合で年率に直すと約135%の計算になります。
分割払いやリボ払いにすると、カード会社の手数料も加わります。
紙幣や硬貨をクレジットカードで買うのも現金化になりますか?
日本クレジット協会や楽天カードは、カードで現行の紙幣や硬貨を購入することもショッピング枠の現金化にあたると案内しています[1][2]。
規約違反として扱われるおそれがあるため、避けてください。
現金化とキャッシングは何が違いますか?
キャッシングはカード会社からお金を借りる正規の機能で、利息の上限は利息制限法で決まっています[9]。
現金化はショッピング枠で売買を装う取引で、カードの会員規約で禁止されています[1]。
クレジットカード現金化の仕組みのまとめ
クレジットカード現金化は、ショッピング枠で決済した金額から業者の手数料を引いた現金を受け取り、あとで決済額の全額をカード会社に払う仕組みです。
方式には買取方式とキャッシュバック方式がありますが、受け取る額が支払う額より少ない点は同じです。
換金率は差額の割合を示す数字で、支払日までの日数を使って年率に直すと負担の重さが見えてきます。
カードの会員規約では換金目的の利用が禁止されており、利用停止や残金の一括請求などのおそれがあることも押さえておいてください。
業者ごとの換金率や条件を比較した情報は、クレジットカード現金化の優良店ランキングにまとめています。
参考文献・出典
本文中の[1]〜[12]の番号は、以下の資料に対応しています(いずれも2026年10月に内容を確認)。
表の試算や年率の目安は、仕組みを説明するために仮の数値で計算したもので、特定の業者の条件ではありません。
- 一般社団法人日本クレジット協会「クレジットカードのショッピング枠の「現金化」の誘いに注意」
https://www.j-credit.or.jp/customer/attention/attention_05.html - 楽天カード株式会社「「クレジットカードを利用した現金化」は厳禁です」
https://www.rakuten-card.co.jp/info/important/encashment/ - 株式会社三菱UFJ銀行「クレジットカードの「ショッピング枠の現金化」禁止について」
https://www.bk.mufg.jp/tsukau/credit/news/info_17091601.html - 宮城県消費生活センター「みやぎの消費生活情報 第34号(クレジットカード現金化は絶対ダメ!!)」
https://www.pref.miyagi.jp/documents/26329/123082.pdf - 株式会社ゆうちょ銀行「クレジットカードのショッピング枠の現金化について」
https://www.jp-bank.japanpost.jp/crime/crm_shopping.html - 金融庁「違法な金融業者にご注意!」
https://www.fsa.go.jp/ordinary/chuui/index.html - 埼玉県「「クレジットカード即現金化」に関するトラブル」(消費生活情報)
https://www.pref.saitama.lg.jp/documents/11174/445712.pdf - 警察庁「平成24年版 警察白書 第2章 生活安全の確保と犯罪捜査活動(コラム クレジットカードショッピング枠現金化への対応)」
https://www.npa.go.jp/hakusyo/h24/honbun/html/o2160000.html - e-Gov法令検索「利息制限法」第1条
https://laws.e-gov.go.jp/law/329AC0000000100 - e-Gov法令検索「破産法」第252条第1項第2号
https://laws.e-gov.go.jp/law/416AC0000000075 - 厚生労働省「生活福祉資金貸付制度」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/hukushi_kaigo/seikatsuhogo/seikatsu-fukushi-shikin1/index.html - 消費者庁「消費者ホットライン」
https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/