クレジットカード現金化そのものを名指しで禁じる法律は見当たりませんが、カード会社の会員規約では禁止されており、現金化業者は出資法違反や貸金業法違反で摘発されています。
この記事は、現金化を考えている人や、すでに利用して「捕まるのでは」と不安になっている人に向けて書きました。
警察庁の資料と報道で確認できた摘発事例、関係する法律、利用者が負うリスク、自己破産への影響、困ったときの相談先を順に整理しています。
運営者:DEGAWA(クレカ現金化のリアルな優良店)
こんにちは、管理人のDEGAWAです。
この記事では、警察庁の公表資料や新聞報道、e-Govの法令本文、カード会社の会員規約を読み比べ、現金化と法律の関係を確認できた範囲だけでまとめました。
クレジットカード現金化は違法か
e-Govの法令検索で「現金化」という語を調べると、出てくるのは会計規則の「一年内に現金化」といった用語ばかりで、ショッピング枠の現金化を名指しで禁止・処罰する規定は本記事の調査範囲では見つかりませんでした。
ただ、法律に直接の禁止規定がないことと、利用して問題がないことは別の話です。
日本クレジット協会は、換金を目的にカードを使うことはクレジットカード会員規約に違反するとして、絶対に行わないよう呼びかけています[1]。
業者が摘発された事件についても、適用されたのは現金化を禁じる法律ではなく、貸金業法(無登録営業)と出資法(違法金利)だったと弁護士が解説しています[2]。
利用する側と業者の側では、問題になる点が次のように分かれます。
| 項目 | 内容 |
|---|---|
| 利用者 | カード会社の会員規約違反 利用停止・強制退会・残金の一括請求を受けるおそれ |
| 現金化業者 | 出資法違反(高金利)や貸金業法違反(無登録営業)で摘発された例がある |
| 法律の規定 | ショッピング枠の現金化を名指しで禁じる規定は確認できず |
(出典:日本クレジット協会、警察庁の公表資料、e-Gov法令検索/2026年10月時点)
DEGAWA「法律で禁止されていないから安心」という宣伝は、業者の側から見た説明です。
利用者にとって確実に起こりうる不利益はカード会社との契約の側にあるので、先にそちらを確かめておくと判断を誤りにくくなります。
クレジットカード現金化が規約違反になる理由と処分
カードのショッピング枠は、本来は商品やサービスの代金を後払いにするための枠です。
そこを現金の入手に使うことは、カード会社が想定していない使い方として、各社の規約で禁じられています。
会員規約での禁止
例として三菱UFJニコスの個人会員規約(2025年12月9日改定)を見ると、第52条1項にショッピング利用での禁止行為が並んでいます[3]。
同項3号では、ショッピング枠の現金化をはじめ、換金目的で商品や権利を買うことが禁止行為として明記されています[3]。
加盟店などが商品を買い受けることを前提にした購入(2号)や、法定通貨そのものの購入(4号)も、同じ項で禁止されています[3]。
三井住友カードも、ショッピング枠の現金化にあたる取引は会員規約で禁止していると案内しています[4]。
日本クレジット協会は、カードで現行の紙幣や硬貨を買う行為も現金化にあたるとしています[1]。
条文の番号や表現は会社ごとに違い、改定されることもあるため、手元のカードの規約は各社の公式サイトで確かめてください。
利用停止・強制退会・一括請求
日本クレジット協会によると、規約違反として残金の一括請求、カードの利用停止、強制退会などの措置を受けることがあります[1]。
三菱UFJニコスの規約では、第52条1項に当たる利用をした会員について、催告なしに契約を解除して会員資格を取り消せると定めています(第127条1項13号)[3]。
残高の扱いについては、第118条2項で、会員の義務違反が重大なときは会社の請求によって期限の利益を失い、債務の全額をすぐに支払うと定められています[3]。
この条項は現金化を名指ししたものではないため、実際にどの措置がとられるかは各社の判断によります。
現金化で手にした額より後で請求される額のほうが大きいうえ、カードそのものを失うおそれがある点は、利用前に知っておきたいところです。
クレジットカード現金化業者が摘発された事例
警察庁の資料と新聞報道で確認できた主な摘発事例を、時期の順にまとめました。
| 時期 | 捜査機関 | 罪名 | 概要 |
|---|---|---|---|
| 2011年8月 | 警視庁 | 出資法違反 (高金利の脱法行為) | 2006年7月〜2011年3月に744人へ、カード決済による商品売買を装って代金の一部をキャッシュバック名目で払い戻し、実質的に貸付け。差額約8,000万円を利息相当分として受け取った |
| 2012年4月まで | 大分(警察庁資料の表記) | 出資法違反(超高金利・脱法行為) 貸金業法違反(無登録営業) | 無登録貸金業者が2009年10月〜2012年1月に約1,500人へ、カード決済の商品売買や金地金の売買を装って貸付け。差額約5,800万円。5人を検挙 |
| 2012年7月 | 警視庁 | 出資法違反 | おもちゃの指輪などをカードで数十万〜数百万円で買わせ、20〜30%の手数料を差し引いてキャッシュバック。約4,500人から手数料名目で約23億円を得たとされ、10人を逮捕(報道) |
| 2022年6月 | 警視庁 | 出資法違反 (高金利の受領等) | 現金化サイトなどを運営し、2018年3月頃〜2021年12月頃に約5,900人へ実在しない商品をカード決済させ、買取代金名目で貸付け。差額約9億5,000万円。7人と1法人を検挙 |
(出典:警察庁「過去10年間におけるヤミ金融事犯の検挙状況」「ヤミ金融事犯の検挙状況(平成24年8月)」令和4年の生活経済事犯に関する資料、日本経済新聞 2012年7月19日/2026年10月時点で確認)
2011年8月の事件は、平成24年版の警察白書にも、商品売買を装った実質的な貸付けとして警視庁が出資法違反で逮捕した事例として載っています[5]。
警察庁の別の資料では、この事件の罪名は「出資法違反(高金利の脱法行為)」と記されています[6]。
報道によると、現金化業者を出資法違反で逮捕したのはこのときが全国初で、警視庁は1個30〜120円のおもちゃのネックレスを高額で買わせる取引を形式だけの売買と判断しました[7]。
2012年の大分の事件では、出資法違反に加えて貸金業法違反(無登録営業)でも検挙されています[8]。
同じ2012年7月には、警視庁が別の現金化業者の関係者10人を出資法違反で逮捕したと報じられました[9]。
2022年の事件は警視庁が検挙したもので、警察庁は年次の資料でこの事例を公表しています[10]。
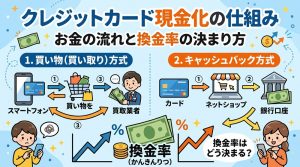
表の事件はどれもキャッシュバック型の手口で、2つの方式の流れはクレジットカード現金化の仕組みで詳しく取り上げています。
このほかの年にも摘発があったとする記事はありますが、ここでは公的資料と報道で中身を確認できた事例に絞りました。
DEGAWA警察の資料では、カード決済額と客に渡した額の差が「利息相当分」として扱われています。
広告の換金率を見るときは、受け取れなかった分が支払日までの利息と同じ意味を持つと読み替えると、負担の重さがつかみやすくなります。
クレジットカード現金化に関係する法律
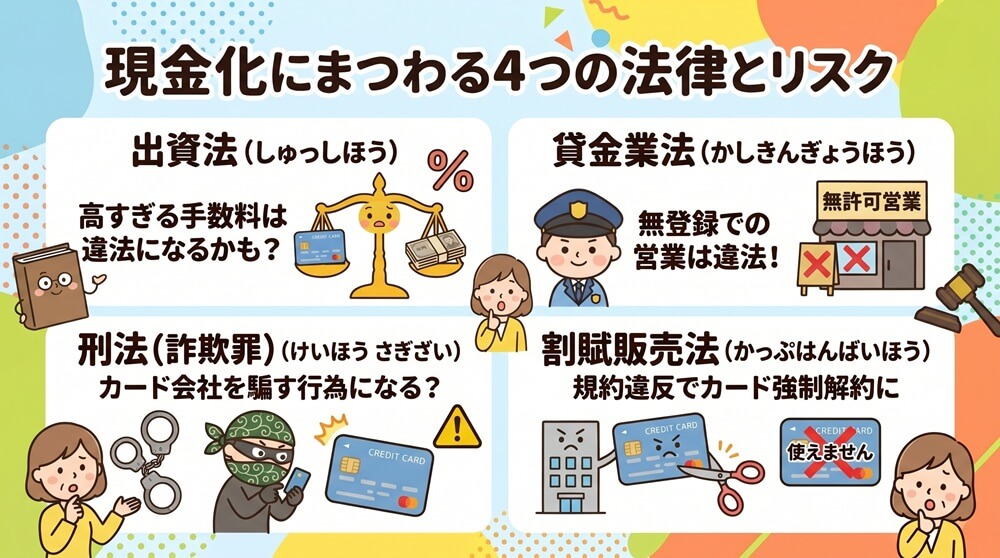
現金化の違法性を考えるうえで関わってくる主な法律は、出資法、貸金業法、刑法、割賦販売法の4つです。
出資法
出資法5条2項は、業として金銭を貸し付ける者が年20%を超える利息の契約をしたり、受け取ったりすることを禁じています[11]。
違反した場合の刑罰は、5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方です[11]。
金融庁も、出資法で定める上限金利は年20%で、これを超える利息は出資法違反になると注意を呼びかけています[12]。
同法8条1項は、どのような名義や方法をとっても、5条の禁止を免れる行為をした者を処罰すると定めています[11]。
これらの条文が処罰の対象として書いているのは、金銭を貸し付ける側です。
貸金業法
貸金業法3条は、貸金業を営もうとする者に、内閣総理大臣か都道府県知事の登録を受けるよう求めています[13]。
登録を受けずに貸金業を営むことは11条1項で禁じられており、47条で10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその両方が定められています[13]。
金融庁は、形式的には商品の売買であっても、経済的な実態が貸付けで、業として行う場合は貸金業に該当するおそれがあると説明しています[12]。
カードを使わない「後払い(ツケ払い)現金化」や「先払い買取現金化」についても、政府広報オンラインはヤミ金融の手口として注意を促しています[14]。
刑法(詐欺罪)
刑法246条は、人を欺いて財物を交付させた者を10年以下の拘禁刑に処すると定めています[15]。
日本クレジット協会も、現金化で利用者本人が犯罪に問われることがあると注意を呼びかけていますが、具体的な罪名までは示していません[1]。
詐欺罪が成立するかどうかは個別の事情をもとに判断されるもので、現金化をすれば必ず成立するという性質のものではありません。
前の表の業者の事件で問われたのは、いずれも出資法違反と貸金業法違反でした。
割賦販売法
割賦販売法は、クレジットカードなどの後払い取引について、カード会社や加盟店が守るべきルールを定めた法律です[16]。
e-Govで同法の本文を確認したところ、「現金化」や「換金」という語で利用者や業者の行為を直接規制する規定は確認できませんでした[16]。
三井住友カードは、カード業界として関係機関と連携しながら現金化の排除に取り組んでいると案内しています[4]。
割賦販売法に直接の規定が見当たらない以上、現金化への歯止めは会員規約と業界の取り組みが中心になっていると読めます。
クレジットカード現金化の利用者が罪に問われる可能性
利用者の刑事責任については、「可能性として指摘されていること」と「実際に確認できたこと」を分けて見る必要があります。
| 項目 | 内容 |
|---|---|
| 注意喚起 | 日本クレジット協会は、現金化によって利用者本人が犯罪に問われることがあるとしている |
| 利用者の逮捕・起訴の実例 | 本記事の調査範囲(警察庁の公表資料・新聞報道の検索)では確認できなかった |
| 業者の摘発 | 2011年以降、出資法違反や貸金業法違反での摘発が複数ある |
(出典:日本クレジット協会、警察庁の公表資料、日本経済新聞/2026年10月時点)
日本クレジット協会は、現金化を利用すると利用者本人が犯罪に問われたり、トラブルに巻き込まれたりすることがあると注意を呼びかけています[1]。
一方で、利用者が詐欺罪などで逮捕・起訴された事例は、本記事の調査範囲では確認できませんでした。
2017年の弁護士ドットコムニュースでも、弁護士が、利用者が摘発された例はないとしたうえで、今後は法規制の動きに注意が必要だと述べています[2]。
実例が見つからないことは、罪に問われないことを保証するものではありません。
業者に渡したカード番号や個人情報が悪用されるおそれもあり、利用者が被害者になる側のリスクもあります[1]。
自分のケースで刑事責任が問題になりそうなときは、自己判断せず弁護士に相談してください。
クレジットカード現金化をした場合の自己破産・任意整理への影響
破産法252条1項は、裁判所が免責を許可しない事由(免責不許可事由)を並べています[17]。
そのうち2号には、破産手続の開始を遅らせる目的で、著しく不利な条件で債務を負ったり、信用取引で買った商品を著しく不利な条件で処分したりした場合が挙げられています[17]。
現金化がこの後半部分に当たるかどうかは、取引の時期や金額、経緯など個別の事情によって判断されます。
ただし条文には「破産手続の開始を遅延させる目的」という要件が付いており、当てはまるかどうかは事情によって変わります。
また同条2項は、不許可事由に当たる場合でも、破産手続開始の決定に至った経緯その他一切の事情を考えて、裁判所が免責を許可できると定めています(裁量免責)[17]。
裁量免責が認められるかは裁判所の判断によるため、結果を前もって言い切ることはできません。
任意整理などの債務整理を弁護士に頼んだ場合、三菱UFJニコスの規約ではその通知を受けたことが期限の利益を失う事由になっており、現金化の有無とは関係なく残高の扱いが変わります[3]。
どの手続きが合うかは借入の状況によって変わるため、現金化した事実も含めて弁護士や司法書士、法テラスに伝えたうえで選ぶようにしてください。
DEGAWA現金化した時期や金額は、カードの利用明細と照らし合わせれば後からでも整理できます。
業者とのやり取りも消さずに残しておくと、専門家に相談するときに経緯を説明しやすくなります。
違法な業者でクレジットカード現金化をしてしまったときの相談先
金融庁は、違法な金融業者についての通報・相談先として、金融サービス利用者相談室、財務局、日本貸金業協会、警察、国民生活センター、弁護士会、法テラスを挙げています[12]。
公的機関のページで連絡先を確認できた窓口は次のとおりです。
| 相談先 | 連絡先 | 相談できること |
|---|---|---|
| 消費者ホットライン | 188 | 消費生活の契約トラブル全般(専門の相談員が対応) |
| 警察相談専用電話 | #9110 | 詐欺や脅迫などの被害を受けたときの相談 |
| 金融庁 金融サービス利用者相談室 | 0570-016811 (IP電話からは03-5251-6811) | お金に関するトラブルの相談(他機関の紹介や論点の整理。あっせん・仲介は行わない) |
| 日本貸金業協会の相談窓口 (貸金業相談・紛争解決センター) | 0570-051-051 | 債務整理の方法などについての助言・情報提供、家計管理の支援 |
| 法テラス・サポートダイヤル | 0570-078374 | 法制度や相談機関の案内(個別の法律相談はしない) |
(出典:政府広報オンライン、法テラス公式サイト/2026年10月時点)
消費者ホットライン、警察相談専用電話、金融庁、日本貸金業協会の窓口は、政府広報オンラインのヤミ金融対策の記事で案内されています[14]。
法テラス・サポートダイヤルのオペレーターは個別の法律相談はせず、制度や合う相談窓口を案内する役割です[18]。
業者から脅されたり強引な取り立てを受けたりしているときは、警察相談専用電話の#9110か最寄りの警察署に相談してください[14]。
生活資金そのものに困っている場合は、社会福祉協議会で無利子や低金利の公的な貸付制度を相談できます[14]。
受付時間は変わることがあるため、連絡する前に各窓口の公式サイトで確かめてください。
よくある質問
クレジットカード現金化は違法ですか?
ショッピング枠の現金化を名指しで禁じる法律の規定は、本記事の調査範囲では見つかりませんでした。
ただし、カード会社の会員規約では換金目的の利用が禁止されています[1]。
業者の側は、出資法違反や貸金業法違反で摘発された事例があります[8]。
現金化を利用しただけで逮捕されますか?
利用者が逮捕・起訴された事例は、警察庁の資料や報道を調べた範囲では確認できませんでした。
一方で日本クレジット協会は、利用者本人が犯罪に問われることがあると注意を呼びかけています[1]。
カード会社に現金化が知られるとどうなりますか?
規約違反として、カードの利用停止や強制退会、残金の一括請求を受けることがあります[1]。
措置の内容は会社ごとの規約と判断によって変わります。
現金化をすると自己破産できなくなりますか?
破産法252条1項2号の免責不許可事由に関わる可能性はありますが、同条2項の裁量免責で免責が認められる余地もあります[17]。
結果は個別の事情と裁判所の判断によるため、弁護士や法テラスに相談してください。
すでに現金化してしまった場合、何から始めればいいですか?
カードの利用明細や業者とのやり取りを残したうえで、借金の返済が難しいなら日本貸金業協会や法テラス、業者とのトラブルなら消費者ホットライン188に相談してください。
脅しや強引な取り立てを受けているときは、#9110か最寄りの警察署に相談してください[14]。
クレジットカード現金化の違法性のまとめ
クレジットカード現金化を名指しで禁じる法律は確認できませんでしたが、カード会社の規約では禁止されています。
業者は2011年以降、出資法違反や貸金業法違反で繰り返し摘発されており、利用者にも利用停止・強制退会・一括請求や、自己破産で不利になるおそれがあります。
すでに利用して返済に困っている場合は、一人で抱え込まずに公的な窓口や弁護士へ相談してください。
業者ごとの条件や注意点を比べたい場合は、クレジットカード現金化の優良店ランキングで各社の公式情報を整理しています。
参考文献・出典
本文中の[1]〜[18]の番号は、以下の資料に対応しています(いずれも2026年10月に内容を確認)。
法令はe-Gov法令検索に掲載されている2026年10月時点の本文、警察庁の資料と新聞記事は公表・掲載当時の内容をもとにしており、事件の関係者の名前は本文では省略しています。
- 一般社団法人日本クレジット協会「クレジットカードのショッピング枠の「現金化」の誘いに注意」
https://www.j-credit.or.jp/customer/attention/attention_05.html - 弁護士ドットコムニュース「メルカリ「現金販売」で問題視される「クレカの現金化」手法、法的問題は?」(2017年4月24日)
https://www.bengo4.com/c_23/n_6002/ - 三菱UFJニコス「個人会員規約(2025.12.9改定)」
https://www.bk.mufg.jp/credit/minasama/ref/setsumei/pdf/kiyaku_member_mufg.pdf - 三井住友カード「ショッピング枠の「現金化」は厳禁です!」
https://www.smbc-card.com/mem/goriyo/shopwaku.jsp - 警察庁「平成24年版 警察白書 第2章 6 悪質商法、ヤミ金融事犯等」
https://www.npa.go.jp/hakusyo/h24/honbun/html/o2160000.html - 警察庁「過去10年間におけるヤミ金融事犯の検挙状況」(平成28年12月)
https://www.cas.go.jp/jp/seisakukaigi/saimu/kondankai/dai08/siryou2.pdf - 日本経済新聞「カード現金化、出資法違反容疑で初摘発 警視庁」(2011年8月5日)
https://www.nikkei.com/article/DGXNASDG0500Q_V00C11A8CC0000/ - 警察庁「ヤミ金融事犯の検挙状況」(平成24年8月・消費者委員会資料6)
https://www.cao.go.jp/consumer/iinkai/2012/098/doc/098_120821_shiryou6.pdf - 日本経済新聞「手数料名目、23億円得る カード現金化、法定利息の70倍」(2012年7月19日)
https://www.nikkei.com/article/DGXNASDG19018_Z10C12A7CC0000/ - 警察庁「令和4年における生活経済事犯の検挙状況等について」
https://www.npa.go.jp/publications/statistics/safetylife/seikeikan/R04_nenpou.pdf - e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」
https://laws.e-gov.go.jp/law/329AC0000000195 - 金融庁「違法な金融業者にご注意!」
https://www.fsa.go.jp/ordinary/chuui/index.html - e-Gov法令検索「貸金業法」
https://laws.e-gov.go.jp/law/358AC1000000032 - 政府広報オンライン「新たな手口のヤミ金融に注意!「#個人間融資」「後払い(ツケ払い)現金化」「先払い買取現金化」」
https://www.gov-online.go.jp/article/202103/entry-9958.html - e-Gov法令検索「刑法」
https://laws.e-gov.go.jp/law/140AC0000000045 - e-Gov法令検索「割賦販売法」
https://laws.e-gov.go.jp/law/336AC0000000159 - e-Gov法令検索「破産法」
https://laws.e-gov.go.jp/law/416AC0000000075 - 法テラス「お電話でのお問合せ(法テラス・サポートダイヤル)」
https://www.houterasu.or.jp/site/soudanmadoguchi-houseido/support-dial.html